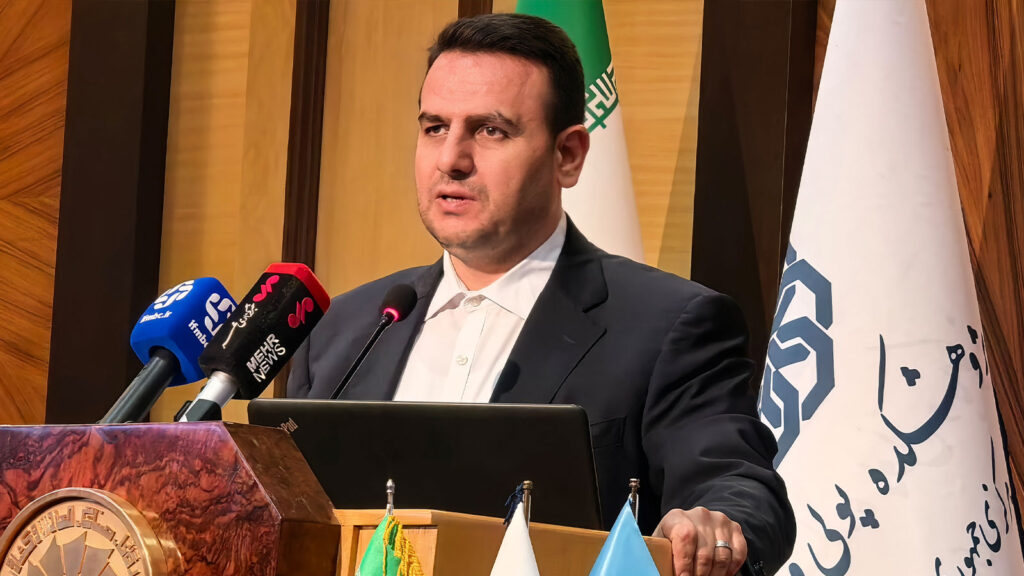
وحید ماجد، معاون سیاستگذاری پولی بانک مرکزی، اعلام کرد تأمین مالی شبکه بانکی در هفت ماه نخست ۱۴۰۵ بیش از ۹ هزار و ۶۸۰ همت بوده و ۷۵ درصد رشد داشته است. عملکرد ابزارهای تأمین مالی زنجیرهای نیز تا هفتهٔ منتهی به ۸ آبان به حدود ۴۳۹.۴ همت رسیده است.
وحید ماجد، معاون سیاستگذاری پولی بانک مرکزی، در اطلاعیهای که ۱۹ آبان ۱۴۰۵ منتشر شد، دربارهٔ عملکرد شبکه بانکی در حمایت از تولید توضیح داد. به گفتهٔ او، مجموع تسهیلات و ابزارهای تأمین مالی زنجیرهای شبکه بانکی در هفت ماه نخست ۱۴۰۵ بیش از ۹ هزار و ۶۸۰ همت بوده و نسبت به مدت مشابه سال گذشته ۷۵ درصد افزایش یافته است. بانک مرکزی همچنین از کارسازی ۴۹۴ همت انواع تسهیلات، اعتبارات و ابزارهای تأمین مالی برای بنگاههای آسیبدیده از جنگ خبر داده است.
جزئیات آمار تأمین مالی هفتماهه
از مجموع تأمین مالی اعلامشده، حدود ۹ هزار و ۲۴۱ همت به تسهیلات بانکی اختصاص داشته که حدود ۶۶ درصد نسبت به دورهٔ مشابه سال قبل رشد کرده است. ماجد گفته از کل تسهیلات پرداختشده، ۷۷.۴ درصد به صاحبان کسبوکار و ۲۲.۶ درصد به مصرفکنندگان نهایی رسیده است. از تسهیلات پرداختشده به صاحبان کسبوکار نیز حدود ۸۴.۶ درصد برای تأمین سرمایه در گردش به کار رفته است.
ابزارهای زنجیرهای: از ۴۰.۹ به ۴۳۹.۴ همت
رقم ۱۰.۷ برابری فقط به ابزارهای تأمین مالی زنجیرهای مربوط است، نه به کل تأمین مالی هفتماهه که رشد آن ۷۵ درصد اعلام شده است. بر پایهٔ توضیحات ماجد، مجموع عملکرد این ابزارها از ابتدای ۱۴۰۵ تا هفتهٔ منتهی به ۸ آبان به حدود ۴۳۹.۴ همت رسیده است. این رقم در دورهٔ مشابه ۱۴۰۴ حدود ۴۰.۹ همت بود.
تأمین مالی زنجیرهای به روشهایی گفته میشود که اعتبار را به جریان خریدوفروش و مطالبات بنگاهها در زنجیرهٔ تولید پیوند میدهد. ماجد تأکید کرده افزایش حجم اعتبارات بهتنهایی نشانهٔ رشد تولید یا بهبود بهرهوری نیست. به گفتهٔ او، بانک مرکزی توسعهٔ این ابزارها را برای هدایت هدفمندتر منابع به فعالیتهای تولیدی دنبال میکند. اعتبار اسنادی هم از ابزارهای مبتنی بر تعهد نام برده شده است که برای پشتیبانی از بنگاهها به کار رفته است.
مرتبط: از ۴۰۰ همت تأمین مالی زنجیره تولید، سهم برات الکترونیکی به ۷۴ درصد رسید
حمایت از بنگاههای آسیبدیده و منابع اختصاصی
به گفتهٔ ماجد، برای ۲۶ بنگاه معرفیشده تا ۱۶ آبان ۱۴۰۵ حدود ۱۱.۳ همت تسهیلات پرداخت شده و تعهدات به حدود ۱۱.۸ همت رسیده است. رقم ۴۹۴ همت مجموعی از حمایتها و ابزارهای مالی کارسازیشده است و به معنای پرداخت نقدی کامل آن به بنگاهها نیست؛ میزان استفادهٔ واقعی به نیاز بنگاهها و تعامل آنها با بانکها بستگی دارد. استمهال تسهیلات، تعویق پرداخت مالیات و تعدیل برخی سختگیریهای مقرراتی نیز از اقدامهای حمایتی نام برده شده است.
ماجد همچنین گفت پس از تصمیم دولت برای انتقال یارانهٔ کالاهای اساسی به انتهای زنجیرهٔ مصرف، مقرر شده است حدود ۷۰۰ همت منابع برای تأمین مالی بنگاههای مشمول این سیاست اختصاص یابد. وزارت صنعت، معدن و تجارت حدود ۱۷ هزار بنگاه را معرفی کرده و برای بنگاههای معرفیشده از سوی وزارتخانههای جهاد کشاورزی و بهداشت ۲ هزار و ۳۶۵ همت منابع در نظر گرفته شده است. بخشی از این فهرستها مشترک است. شمار تسهیلات پرداختشده به بنگاههای معرفیشده بیش از ۴۲ هزار فقره اعلام شده است.
این خبر برای کسبوکار شما یعنی چه؟
غلبهٔ سرمایه در گردش در تسهیلات کسبوکارها نشان میدهد بخش عمدهٔ منابع صرف نیازهای جاری شده است. رشد ابزارهای زنجیرهای هم نشان میدهد تأمین مالی مبتنی بر خریدوفروش و مطالبات گسترش یافته است. برای مدیران، پیامد مستقیم این خبر آن است که نیاز مالی شرکت و وضعیت سوابق بانکیاش پیش از مراجعه به بانک روشن باشد.
ماجد گفته چک برگشتی، بدهی غیرجاری یا رعایتنکردن ضوابط بانکی میتواند مانع پرداخت تسهیلات شود. او همچنین اعلام کرده هدف سیاستگذار محدودکردن غیرهدفمند اعتبارات نیست، بلکه مدیریت رشد تسهیلات و هدایت آن به فعالیتهای دارای توجیه اقتصادی و توان بازپرداخت است.
چه کارهایی باید انجام داد؟
- سوابق بانکی شرکت را از نظر چک برگشتی، بدهی غیرجاری و رعایت ضوابط بانکی بررسی کنید.
- نیاز مالی را به سرمایهٔ در گردش و سایر نیازها تفکیک کنید تا درخواست تأمین مالی روشن باشد.
- بررسی کنید آیا ابزارهای زنجیرهای، مانند ابزارهای مبتنی بر جریان خریدوفروش و مطالبات، برای شرکت شما گزینهای مناسب است.
- اگر در فهرست بنگاههای معرفیشده از سوی وزارتخانهها قرار دارید، شرایط استفاده از منابع را با بانک عامل پیگیری کنید.
- برنامهٔ بازپرداخت را با توان واقعی جریان نقدی تطبیق دهید.
پرسشهای رایج
آیا رقم ۴۹۴ همت یعنی پرداخت نقدی به بنگاههای آسیبدیده؟
خیر. این رقم مجموع تسهیلات، اعتبارات و ابزارهای مالی کارسازیشده است و به گفتهٔ ماجد استفادهٔ واقعی از آن به نیاز بنگاهها و تعامل آنها با بانکها بستگی دارد.
چرا برخی متقاضیان تسهیلات دریافت نمیکنند؟
به گفتهٔ معاون سیاستگذاری پولی بانک مرکزی، داشتن چک برگشتی، بدهی غیرجاری یا رعایتنکردن ضوابط بانکی میتواند مانع پرداخت شود.