ارزش طول عمر مشتری برآورد سودی است که یک مشتری در کل دورهٔ همکاری برای کسبوکار میسازد. در این مدخل سه فرمول محاسبه را با مثال عددی به تومان و نکتههای مربوط به تورم و B2B مرور میکنیم.
ارزش طول عمر مشتری (CLV) برآوردی از کل سودی است که یک مشتری از نخستین خرید تا پایان رابطه با کسبوکار شما میسازد. به زبان ساده، پاسخ این پرسش است: «این مشتری در مجموع چقدر برای ما میارزد؟» برخی منابع آن را بر پایهٔ درآمد تعریف میکنند، اما برای تصمیمگیری مدیریتی نسخهٔ مبتنی بر سود مفیدتر است. مثلاً مشتریای که سالی ۶۰ میلیون تومان خرید میکند و حاشیهٔ سود شما روی او ۳۰ درصد است، سالانه ۱۸ میلیون تومان سود میسازد. اگر سه سال بماند، CLV او حدود ۵۴ میلیون تومان است، نه ۱۸۰ میلیون.
چرا مدیر باید به ارزش طول عمر مشتری نگاه کند؟
فروش ماه نشان میدهد این ماه چه اتفاقی افتاده. CLV نشان میدهد هر مشتری در بلندمدت چه ارزشی دارد. دو شرکت با فروش ماهانهٔ برابر میتوانند وضع کاملاً متفاوتی داشته باشند. یکی مشتریانش را هر سال از دست میدهد و باید دائماً مشتری جدید بیاورد. دیگری مشتریان را نگه میدارد و هر سال به آنها بیشتر میفروشد.
این شاخص سقف منطقی هزینه برای جذب مشتری را هم مشخص میکند، چون هزینهای بیش از سودِ آیندهٔ مشتری توجیه ندارد. به همین دلیل CLV کنار نرخ تبدیل و هزینهٔ جذب مشتری قرار میگیرد. برای مرور نرخ تبدیل میتوانید نرخ تبدیل را درست حساب کنید، با یک مثال عددی را ببینید. اگر با اصطلاحهایی مثل سرنخ و پایپلاین آشنا نیستید، واژهنامهٔ ساده برای مدیران کمک میکند.
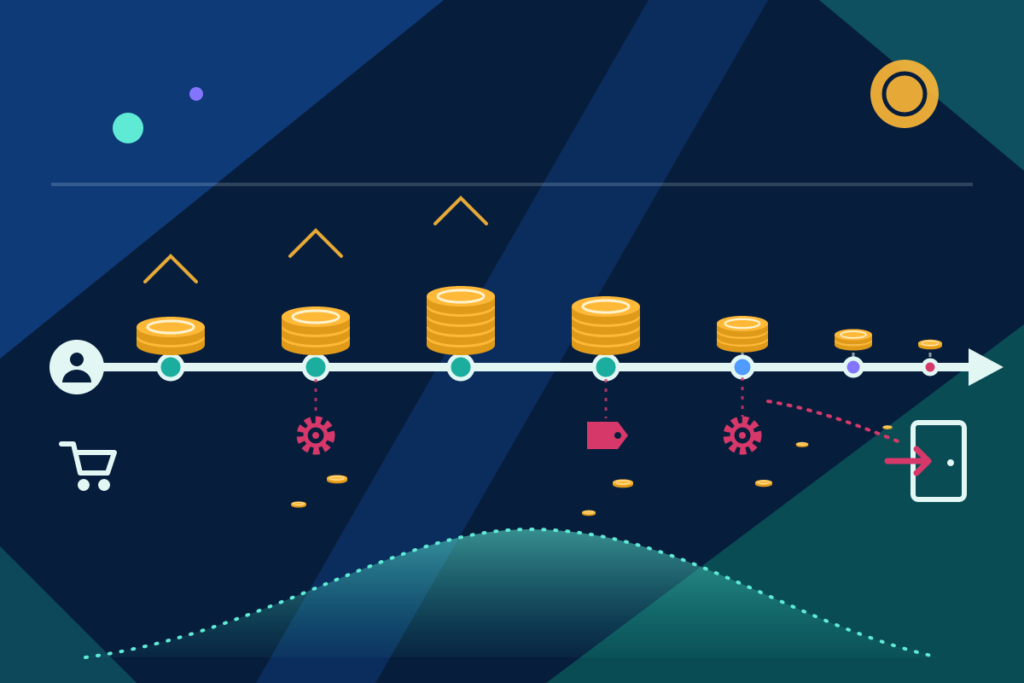
محاسبهٔ ارزش طول عمر مشتری با سه فرمول
برای محاسبهٔ ارزش طول عمر مشتری سه سطح رایج وجود دارد. هرچه از اولی به سومی میروید، دقت بیشتر میشود و دادههای بیشتری لازم است.
سطح اول: فرمول ساده
فرمول: میانگین مبلغ هر خرید × تعداد خرید در سال × تعداد سالهای ماندگاری. فرض کنید فروشگاهی تجهیزات اداری، میانگین خرید ۴ میلیون تومان، ۵ خرید در سال و ماندگاری ۳ ساله دارد. درآمد طول عمر برابر ۶۰ میلیون تومان است. اگر حاشیهٔ سود ۳۰ درصد باشد، CLV سودمحور ۱۸ میلیون تومان میشود. این روش برای برآورد سریع خوب است، اما هزینه و ریزش را مستقیم نمیبیند.
سطح دوم: حاشیهٔ سود و نرخ ریزش
فرمول: ARPA × حاشیهٔ سود ÷ نرخ ریزش. ARPA میانگین درآمد ماهانهٔ هر مشتری (حساب) است و نرخ ریزش هم باید ماهانه باشد. تقسیم بر نرخ ریزش در واقع مدت ماندگاری مورد انتظار را وارد میکند. این فرمول برای قراردادهای اشتراکی و خدمات ماهانه مناسب است.
نمونهٔ مشابه را برای یک پنل پیامک ببینید. درآمد ماهانهٔ هر مشتری ۲٫۵ میلیون تومان، حاشیه ۷۰ درصد و ریزش ۴ درصد است. CLV حدود ۴۳٫۷ میلیون تومان میشود.
سطح سوم: سود ناخالص با نرخ نگهداشت و تنزیل
در مدل کلاسیک، CLV برابر است با سود ناخالص هر دوره × نرخ نگهداشت ÷ (۱ + نرخ تنزیل − نرخ نگهداشت). این مدل ثابت بودن سود و نرخ نگهداشت را فرض میکند و نخستین سود را در پایان دورهٔ اول میگیرد.
فرض کنید سود ناخالص سالانهٔ هر مشتری ۶۰ میلیون تومان و نرخ نگهداشت ۸۰ درصد باشد. اگر نرخ تنزیل را صفر بگیرید، حاصل ۲۴۰ میلیون تومان است. با نرخ تنزیل ۳۰ درصد، حاصل ۶۰ × ۰٫۸ ÷ ۰٫۵ یعنی ۹۶ میلیون تومان میشود. فاصلهٔ این دو عدد نشان میدهد چرا نادیده گرفتن زمان و ارزش پول میتواند عدد را بسیار خوشبینانه کند.
مثال کامل برای یک شرکت B2B ایرانی
شرکتی خدمات نرمافزاری ۴۰ مشتری قراردادی دارد و ماهانه ۶۰۰ میلیون تومان درآمد میگیرد. پس ARPA برابر ۱۵ میلیون تومان است. حاشیهٔ سود ناخالص ۵۰ درصد است، یعنی ۷٫۵ میلیون تومان در ماه برای هر مشتری. هزینهٔ میانگین پشتیبانی و خدمات پس از فروش هر مشتری ۱٫۵ میلیون تومان در ماه است. سود قابلاتکا ۶ میلیون تومان میماند. اگر ریزش ماهانه ۲٫۵ درصد باشد، میانگین ماندگاری ۴۰ ماه است و CLV برابر ۶ ÷ ۰٫۰۲۵ یعنی ۲۴۰ میلیون تومان میشود.
در فروش پروژهای، «ریزش» ماهانه معنی روشنی ندارد. بهتر است مشتریانی را که در ۱۲ یا ۲۴ ماه گذشته دستکم یک پروژهٔ تکراری داشتهاند، نگهداشتهشده بشمارید و سود پروژهها را بعد از کسر هزینهٔ اجرا جمع بزنید.
نسبت CLV به CAC چقدر باید باشد؟
CAC همان هزینهٔ جذب مشتری است و نسبت CLV به CAC یعنی ارزش طول عمر مشتری تقسیم بر این هزینه. اگر هزینهٔ جذب هر مشتری در مثال بالا ۸۰ میلیون تومان باشد، نسبت ۳ به ۱ است.
قاعدهٔ سرانگشتی رایج حدود ۳ است. نسبت ۲ تا ۳ سالم و نسبت نزدیک ۱ هشداردهنده شمرده میشود. نسبتهای خیلی بالا هم میتوانند نشانهٔ کمسرمایهگذاری در رشد باشند. این عدد قانون قطعی نیست و باید کنار زمان بازگشت هزینهٔ جذب دیده شود. نسبت ۳ به ۱ با بازگشت در شش ماه، با همان نسبت و بازگشت در سه سال یکی نیست. هزینهٔ جذب را هم کامل حساب کنید، یعنی تبلیغ، حقوق تیم فروش و زمان کارشناسان.
محاسبهٔ ارزش طول عمر مشتری در شرایط تورمی
- ارزش ثابت: درآمد و هزینهٔ دورههای مختلف را با یک مبنای قیمتی یکسان مقایسه کنید. مثلاً همه را به قیمت ابتدای سال یا بر پایهٔ یک کالای مرجع بسنجید.
- افق کوتاهتر: بهجای پیشبینی پنجساله، CLV ۱۲ یا ۲۴ ماهه را حساب کنید. در مدلسازی CLV معمولاً افق ۳ تا ۷ سال دیده میشود، اما در اقتصاد پرنوسان افق کوتاهتر قابلاتکاتر است.
- حاشیهٔ سود بهجای درآمد: درآمد اسمی در تورم بالا میرود، اما اگر بهای تمامشده سریعتر برود، سود واقعی کم میشود.
- نرخ تنزیل: در فرمول سطح سوم، نرخ تنزیل را آگاهانه و بر پایهٔ هزینهٔ سرمایه و ریسک انتخاب کنید و آن را با نرخ بهرهٔ بانکی یکی نگیرید.
اشتباههای رایج در محاسبهٔ CLV
- استفاده از درآمد بهجای سود. این کار میتواند ارزش را چند برابر بیش از واقع نشان دهد.
- میانگینگیری از همهٔ مشتریان. مشتری بزرگ سازمانی و مشتری با یک خرید را در یک عدد جمع نکنید. بخشبندی کنید.
- نادیده گرفتن هزینهٔ خدمت و پس از فروش. مشتری پرتیکت یا پرتماس ممکن است درآمد خوب و سود کم داشته باشد.
- نرخ ریزش خوشبینانه. مشتری ساکتی را که ماههاست خرید نکرده، فعال حساب نکنید.
- ثابت فرض کردن عدد. CLV خروجی یک مدل است و با نگهداشت، کیفیت خدمات و قیمت تغییر میکند. هر دوره دوباره حسابش کنید.
دادههای لازم برای محاسبه و منبع آنها
سابقهٔ خرید و فاکتورها از نرمافزار حسابداری دیاکو میآید و مبلغ، تعداد و فاصلهٔ خریدها را میدهد. پروندهٔ مشتری و تاریخچهٔ ارتباط از مدیریت ارتباط با مشتری گرفته میشود. تیکتها و هزینهٔ خدمت از خدمات مشتری میآید.
شرط اصلی این است که هر مشتری یک پرونده داشته باشد. دلیلش در چرا مشتری باید فقط یکبار ثبت شود آمده است. اگر یک مشتری دو بار ثبت شود، ارزش او بین دو پرونده پخش میشود و کمتر از واقع دیده میشود.
بخشبندی مشتریان بر پایهٔ CLV
پس از محاسبه، مشتریان را به سه گروه تقسیم کنید:
- مشتریان ارزشمند: با پیگیری منظم و خدمات ویژه نگهشان دارید.
- مشتریان میانی: با پیشنهاد مکمل و فروش مرتبط رشدشان بدهید.
- مشتریان در معرض ریزش: کسانی که فاصلهٔ خریدشان بیش از معمول شده، در فهرست خطر قرار میگیرند و برایشان پیگیری مشخص تعریف میشود.
شاخصی که برایش کاری تعریف نشود فایده ندارد، پس برای هر گروه یک اقدام و یک مسئول بگذارید (شاخصی که کسی برایش کاری نمیکند، شاخص نیست). نتیجه را در گزارشها یا داشبورد مدیریتی دیاکو دنبال کنید.
چطور ارزش طول عمر مشتری را افزایش دهیم؟
طبق فرمولها، سه اهرم اصلی دارید: نگهداشت بیشتر، حاشیهٔ سود بهتر و هزینهٔ خدمت کمتر.
- نگهداشت: پیگیری را به حافظهٔ افراد نسپارید و با ریتم مشخص انجام دهید. راهنمای عملی آن در پیگیری فروش را به حافظه نسپارید آمده است.
- حاشیه: قیمتگذاری و پیشنهاد مکمل را روی مشتریان گروه میانی امتحان کنید.
- هزینهٔ خدمت: مشتریای که وضعیت درخواستش را خودش میبیند، کمتر تماس میگیرد. نمونهاش در مشتریای که وضعیت را میبیند، کمتر تماس میگیرد توضیح داده شده است.
پرسشهای رایج
CLV چیست و با فروش ماهانه چه فرقی دارد؟
CLV برآورد سودی است که یک مشتری در کل دورهٔ همکاری میسازد. فروش ماهانه فقط عملکرد یک بازهٔ کوتاه را نشان میدهد. CLV به شما میگوید هر مشتری در بلندمدت چقدر میارزد و برای تصمیم دربارهٔ هزینهٔ جذب و نگهداشت کاربرد دارد.
فرمول محاسبهٔ CLV چیست؟
سادهترین شکل، میانگین خرید × تعداد خرید × مدت ماندگاری است. نسخهٔ دقیقتر آن ARPA × حاشیهٔ سود ÷ نرخ ریزش است. اگر ارزش زمانی پول مهم باشد، از مدل سود ناخالص با نرخ نگهداشت و نرخ تنزیل استفاده میشود.
CLV بر پایهٔ درآمد حساب شود یا سود؟
برای تصمیمهای مدیریتی بهتر است بر پایهٔ سود (حاشیه) حساب شود. درآمد هزینهٔ تأمین و خدمت را نمیبیند و میتواند ارزش مشتری را چند برابر بیش از واقع نشان دهد.
نسبت CLV به CAC چقدر خوب است؟
قاعدهٔ سرانگشتی رایج حدود ۳ به ۱ است. نسبت ۲ تا ۳ سالم و نسبت نزدیک ۱ هشداردهنده شمرده میشود. این عدد را باید کنار زمان بازگشت هزینهٔ جذب و نوع کسبوکار تفسیر کرد.
در تورم، CLV را چطور محاسبه کنیم؟
درآمد و هزینه را به ارزش ثابت ببرید، افق را به ۱۲ تا ۲۴ ماه کوتاه کنید و بهجای درآمد، حاشیهٔ سود را بسنجید. اگر از مدل تنزیلشده استفاده میکنید، نرخ تنزیل را آگاهانه انتخاب کنید و هر دوره بازبینی کنید.